Für Geschenke an die eigene Belegschaft gibt es nicht eine steuerfreie Grenze, sondern vier, und sie verbrauchen einander nicht: 50 € je Person und Monat als Sachbezug (§ 8 Abs. 2 Satz 11 EStG), 60 € je persönlichem Anlass als Aufmerksamkeit (R 19.6 Abs. 1 LStR), 110 € je Person und Betriebsveranstaltung für höchstens zwei Feiern im Jahr (§ 19 Abs. 1 Satz 1 Nr. 1a EStG) und darüber hinaus die Pauschalversteuerung mit 30 % (§ 37b EStG).
Welche Grenze greift, entscheidet der Anlass, nicht der Betrag. Dasselbe Geschenk fällt zum Geburtstag unter eine andere Regel als zu Weihnachten, und an dieser Unterscheidung scheitern die meisten Planungen. Stand ist September 2026, die Werte gelten unverändert für das laufende Jahr. Zur Einordnung vorweg: Staufenwald betreibt diese Seite und pflanzt die Bäume, um die es im letzten Drittel geht.
Was darf man Mitarbeitenden steuerfrei schenken?
Vier Wege, und jeder hat seine eigene Bedingung. Die Spalte ganz rechts ist die wichtigste: Eine Freigrenze kippt vollständig, ein Freibetrag nur anteilig.
| Weg | Grenze | Gilt für | Art und Norm |
|---|---|---|---|
| Sachbezug | 50 € brutto je Person und Kalendermonat | jedes Sachgeschenk, auch ohne besonderen Anlass | Freigrenze, § 8 Abs. 2 Satz 11 EStG |
| Aufmerksamkeit | 60 € brutto je Anlass | nur persönliche Ereignisse: Geburtstag, Hochzeit, Geburt, Dienstjubiläum | Freigrenze, R 19.6 Abs. 1 LStR |
| Betriebsveranstaltung | 110 € je Person und Feier, zwei Feiern im Jahr | Weihnachtsfeier, Sommerfest, Firmenjubiläum | Freibetrag, § 19 Abs. 1 Satz 1 Nr. 1a EStG |
| Pauschalierung | 30 % Steuer, bis 10.000 € je Empfänger und Wirtschaftsjahr | alles, was über die Grenzen hinausgeht | Höchstbetrag, § 37b EStG |
Der Unterschied zwischen Freigrenze und Freibetrag ist der teuerste Satz dieses Beitrags. Bei einer Freigrenze wird der gesamte Betrag zu Arbeitslohn, sobald sie überschritten ist: Ein Sachbezug über 50,01 € ist vollständig steuer- und beitragspflichtig, nicht nur der eine Cent. Beim Freibetrag der Betriebsveranstaltung zählt nur der übersteigende Teil, bei 130 € je Person also 20 €.
Jeder der vier Wege hat einen eigenen Beitrag mit den Einzelheiten: Weihnachtsgeschenke an die Belegschaft, das Geschenk zum Arbeitsjubiläum und das Firmenjubiläum mit seinen 110 €. Für Kunden und Geschäftspartner gilt eine ganz andere Rechnung, sie steht im Beitrag zu Geschäftspartnern: dort geht es nicht um Lohnsteuer, sondern um den Betriebsausgabenabzug, der bei 50 € je Empfänger und Wirtschaftsjahr endet (§ 4 Abs. 5 Satz 1 Nr. 1 EStG).
Wie oft im Jahr geht das?
Die vier Wege stehen nebeneinander, nicht hintereinander. Sie haben verschiedene Rechtsgrundlagen und rechnen sich deshalb nicht gegeneinander auf: Die Sachbezugsgrenze zählt je Kalendermonat, die Aufmerksamkeit je persönlichem Ereignis, der Freibetrag je Veranstaltung. Ein Jahr für eine Person kann damit so aussehen:
- Zwölf Monate mit je bis zu 50 € Sachbezug, sofern im selben Monat kein anderer Sachbezug läuft.
- Zwei persönliche Ereignisse im Jahr, etwa Geburtstag und Hochzeit, mit je bis zu 60 € als Aufmerksamkeit.
- Zwei Betriebsveranstaltungen mit je bis zu 110 € je teilnehmender Person, den Anteil einer Begleitperson eingerechnet.
Rechnerisch sind das 600 € Sachbezüge und 120 € Aufmerksamkeiten je Person, dazu zweimal 110 €, die aber die ganze Feier abdecken und nicht nur ein Geschenk. In der Praxis wird die Monatsgrenze fast nie zwölfmal ausgeschöpft, und der Grund steht im nächsten Abschnitt.
Brutto oder netto: Was zählt in die 50 € hinein?
Maßgeblich ist der übliche Endpreis am Abgabeort einschließlich Umsatzsteuer, also brutto. Ein Geschenk für 42 € netto liegt mit 49,98 € gerade noch darunter, eines für 43 € netto mit 51,17 € darüber. Drei Dinge werden dabei regelmäßig übersehen:
- Alle Sachbezüge desselben Monats zählen zusammen. Tankgutschein, Gutscheinkarte, Jobticket-Zuschuss und Geschenk teilen sich die 50 €. Wer im Dezember schon eine 50-€-Karte auflädt, hat den Monat ausgeschöpft.
- Der Versand an die Privatadresse ist ein eigener geldwerter Vorteil und wird auf die Grenze angerechnet (BFH, Urteil vom 6. Juni 2018, VI R 32/16). Ein Geschenk für 46 € plus 5 € Versand reißt die Grenze.
- Geld bleibt immer Arbeitslohn. Bargeld, Überweisung und Kostenerstattung sind nie Aufmerksamkeit und nie Sachbezug, unabhängig vom Betrag (R 19.6 Abs. 1 LStR).
Das ist auch der Punkt, an dem kein Anbieter ein Versprechen geben kann. Ob in einem bestimmten Monat noch Platz unter den 50 € ist, weiß die Lohnbuchhaltung, nicht der Shop. Wer mit „garantiert steuerfrei“ wirbt, kennt die Tankkarte nicht, die daneben läuft.
Warum die 60-€-Regel nicht zu jedem Anlass passt
Aufmerksamkeiten sind Sachzuwendungen bis 60 € „aus Anlass eines besonderen persönlichen Ereignisses“ (R 19.6 Abs. 1 LStR). Persönlich heißt: Das Ereignis betrifft die einzelne Person. Geburtstag, Hochzeit, Geburt eines Kindes, Dienstjubiläum und die Verabschiedung zählen dazu; sie können mehrfach im Jahr vorkommen, und jedes Mal stehen 60 € zur Verfügung.
Weihnachten zählt nicht dazu, weil es alle betrifft. Ein Weihnachtsgeschenk fällt deshalb unter die 50-€-Monatsgrenze, mit einer Ausnahme innerhalb der Feier selbst; die Einzelheiten stehen im Beitrag zu Weihnachtsgeschenken. Ebenso wenig persönlich sind das Bestehen des Betriebs, ein erreichtes Umsatzziel oder ein bestandener Audit. Das sind betriebliche Anlässe, und für die gibt es die Betriebsveranstaltung oder die Monatsgrenze.
 KI-generiertes Symbolbild
Was gilt bei Gutscheinen und Guthabenkarten?
Ein Gutschein ist nur dann ein Sachbezug, wenn er ausschließlich zum Bezug von Waren oder Dienstleistungen berechtigt und die Kriterien des § 2 Abs. 1 Nr. 10 ZAG erfüllt (§ 8 Abs. 1 Satz 3 EStG). Eine Karte mit Auszahlungsfunktion oder mit einer eigenen IBAN ist Geld, auch wenn „Gutschein“ daraufsteht. Dazu kommt eine zweite Bedingung, die für alle Sachbezüge unter der 50-€-Grenze gilt:
- Zusätzlich zum ohnehin geschuldeten Arbeitslohn. Eine Gehaltsumwandlung erfüllt das nicht, und § 8 Abs. 4 EStG sagt seit 2020 genau, was das heißt: Der Lohnanspruch darf nicht gekürzt und die Leistung nicht angerechnet werden.
- Der Zufluss entscheidet über den Monat. Eine Karte, die am 28. Dezember aufgeladen wird, belastet den Dezember. Kommt sie am 2. Januar an, belastet sie den Januar.
Und wenn das Geschenk teurer sein soll?
Dann übernimmt der Arbeitgeber die Steuer pauschal: 30 % nach § 37b EStG, dazu Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Beschäftigten bekommen das Geschenk ohne eigene Lohnsteuer. Zwei Dinge werden dabei regelmäßig übersehen, und beide sind teuer.
- Das Wahlrecht bindet für das ganze Wirtschaftsjahr und gilt einheitlich für alle Sachzuwendungen an die eigene Belegschaft. Wer im März pauschaliert, pauschaliert auch im Dezember.
- Sozialversicherungsbeiträge fallen trotzdem an. § 37b regelt die Steuer, nicht die Beiträge. Aus 100 € Geschenk werden damit deutlich mehr als 130 € Aufwand.
- Über 10.000 € je Empfänger und Wirtschaftsjahr ist die Pauschalierung ausgeschlossen. Dann wird individuell versteuert.
Was muss die Lohnbuchhaltung festhalten?
Sachbezüge sind im Lohnkonto einzeln zu bezeichnen und mit ihrem maßgebenden Wert zu erfassen (§ 4 Abs. 2 Nr. 3 LStDV). Das ist keine Formalie: Ohne diese Aufzeichnung lässt sich bei einer Lohnsteuer-Außenprüfung nicht zeigen, dass die Monatsgrenze eingehalten wurde, und die Beweislast liegt beim Betrieb. Praktisch heißt das eine Zeile je Person, Monat und Zuwendung, mit Anlass und Bruttowert.
Bei einem Geschenk für die ganze Belegschaft ist genau das der Aufwand, der unterschätzt wird. Eine Namensliste mit Betrag je Person ist deshalb mehr wert als ein Sammelbeleg über die Gesamtsumme.
Wie ein gepflanzter Baum in diese Grenzen passt
Ein Baum bei Staufenwald kostet als Firma ab 14,20 € netto je Stück, ab 25 Bäumen 11,68 € netto, ab 100 Bäumen 11,40 € netto, ab 1.000 Bäumen 10,90 € netto, jeweils zzgl. 19 % USt. Für die 50-€-Grenze zählt der Bruttowert je Person, und der liegt beim Einzelbaum bei 16,90 €. Die vollständige Staffel steht auf der Preisseite für Unternehmen.
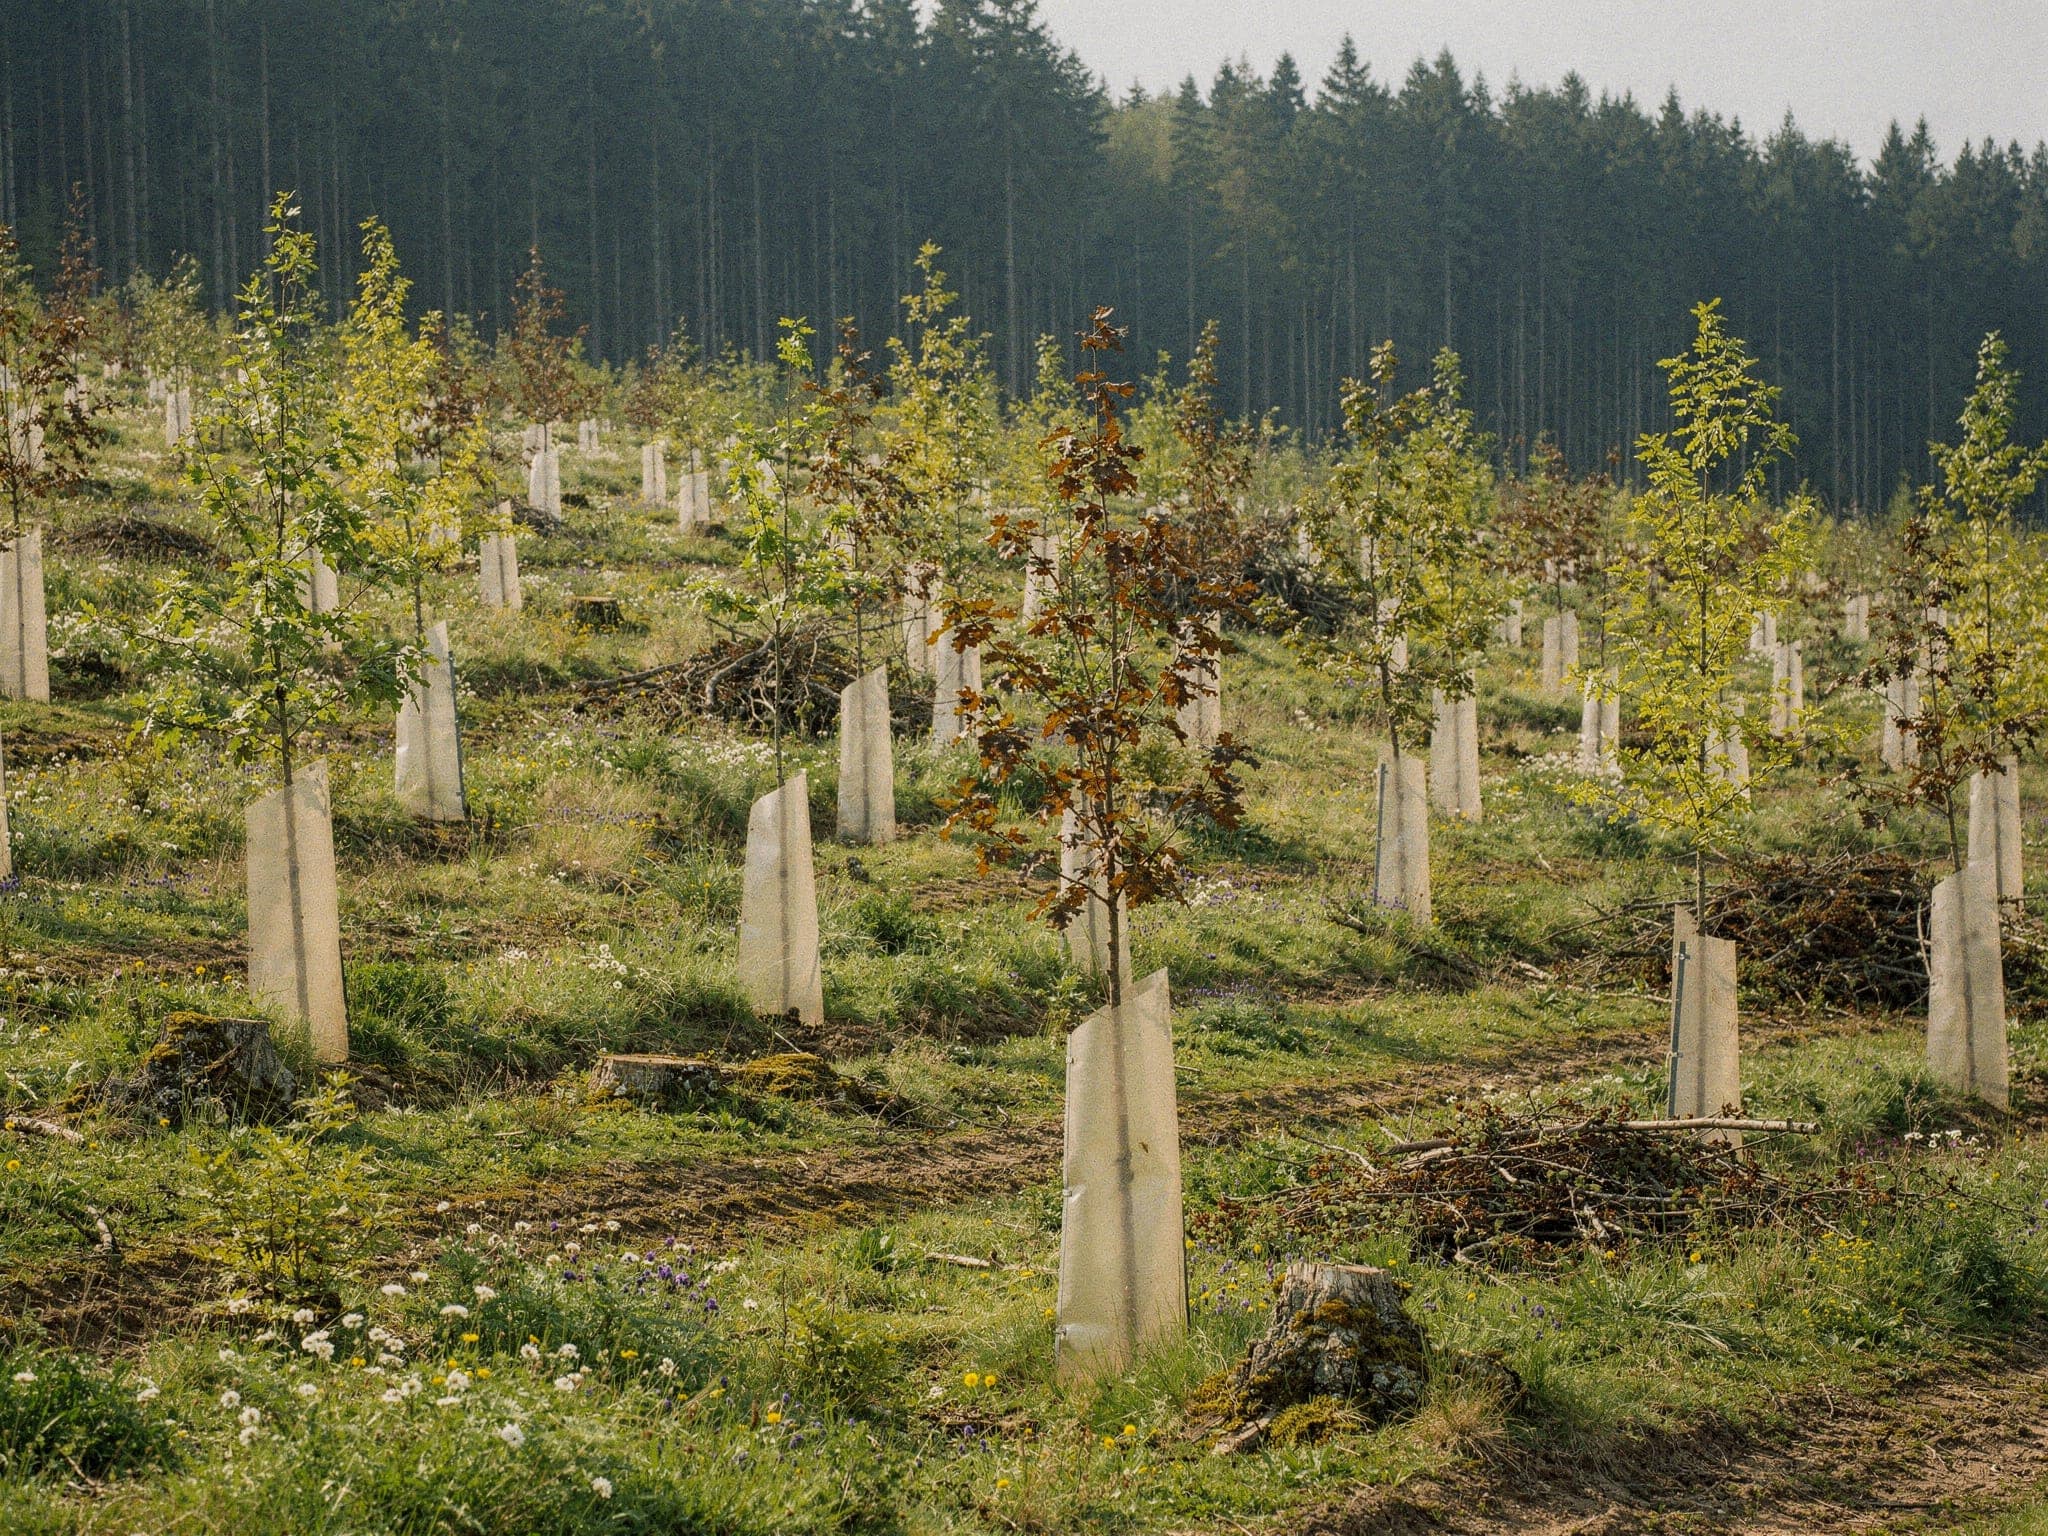
Was die beschenkte Person bekommt, ist ein Standort auf unserer Fläche bei Donzdorf: eine Urkunde auf ihren Namen, Koordinaten und ein Prüfcode, den sie selbst nachschlagen kann. Wie eine fertige Urkunde aussieht, zeigt die Beispielurkunde. Der Ablauf einer Sammelbestellung mit Namensliste steht unter Mitarbeitergeschenke, bestellt wird über die Firmenbestellung.
- Ein Baum je Person ist der übliche Schlüssel. Eine Bestellung, eine Rechnung, eine Urkunde je Name.
- Die Namensliste ist zugleich die Aufzeichnung, die das Lohnkonto je Person braucht. Betrag und Empfänger stehen darin bereits getrennt.
- Kein Versand an Privatadressen nötig. Die Urkunden kommen digital, der geldwerte Vorteil aus einer Lieferung nach Hause entsteht damit gar nicht erst. Gedruckte Blätter gibt es auf Wunsch.
- Wer mit dem Team selbst pflanzen will, bekommt als Unternehmen einen eigenen Termin, siehe Teamevents.
Wie ein Geschenk für eine ganze Abteilung organisiert wird, ohne dass es nach Massenware aussieht, steht im Beitrag Geschenk für ein ganzes Team.
Wann ein Baum das falsche Geschenk ist
Wenn das Geschenk im Alltag gebraucht werden soll, ist ein Baum die schlechtere Wahl als ein Gutschein, mit dem jemand einkauft, was er braucht. Wenn die Belegschaft ein Geschenk erwartet, das sie auspacken kann, ist eine Urkunde dünn, solange nichts daneben liegt. Und wenn ein Nachweis über eingesparte Emissionen gebraucht wird, sind wir die falsche Adresse: Wir stellen keine Zertifikate aus und raten von Werbeaussagen über Klimawirkung ausdrücklich ab, vom 27. September 2026 an auch mit gutem Grund. Was dann noch geht, steht im Beitrag zur neuen UWG-Regel.
Eine Spendenbescheinigung gibt es ebenfalls nicht. Eine Baumpatenschaft ist ein Kauf, keine Zuwendung nach § 10b EStG. Als Personalaufwand ist sie dadurch einfacher zu buchen, als Spende gar nicht möglich.
Die Kurzfassung
- 50 € brutto je Person und Monat für Sachbezüge, zusammen mit allen anderen Sachbezügen des Monats. Freigrenze, Sache statt Geld, zusätzlich zum Lohn.
- 60 € je persönlichem Anlass für Aufmerksamkeiten, mehrfach im Jahr möglich. Weihnachten gehört nicht dazu.
- 110 € je Person und Betriebsveranstaltung, zwei Feiern im Jahr. Das ist ein Freibetrag, der Rest ist Arbeitslohn.
- Darüber: § 37b mit 30 % plus Sozialabgaben, einheitlich für das ganze Jahr, bis 10.000 € je Empfänger.
- Brutto rechnen, Versandkosten mitzählen, jede Zuwendung einzeln im Lohnkonto festhalten.
- Baum: ab 14,20 € netto je Stück, 16,90 € brutto, mit Namen auf der Urkunde und einem Standort, den es wirklich gibt.
Keine Steuerberatung: Beträge und Paragrafen gelten für 2026, Stand September 2026. Für den konkreten Fall entscheidet die steuerliche Beratung, besonders bei der Pauschalierung nach § 37b EStG, die für das ganze Wirtschaftsjahr bindet.